こんにちは、ごち丸です。
今回は実際にやらかした「保険の失敗談」を話そうと思う。
家族がおる。
子供も3人おる。
そら将来が不安になる。
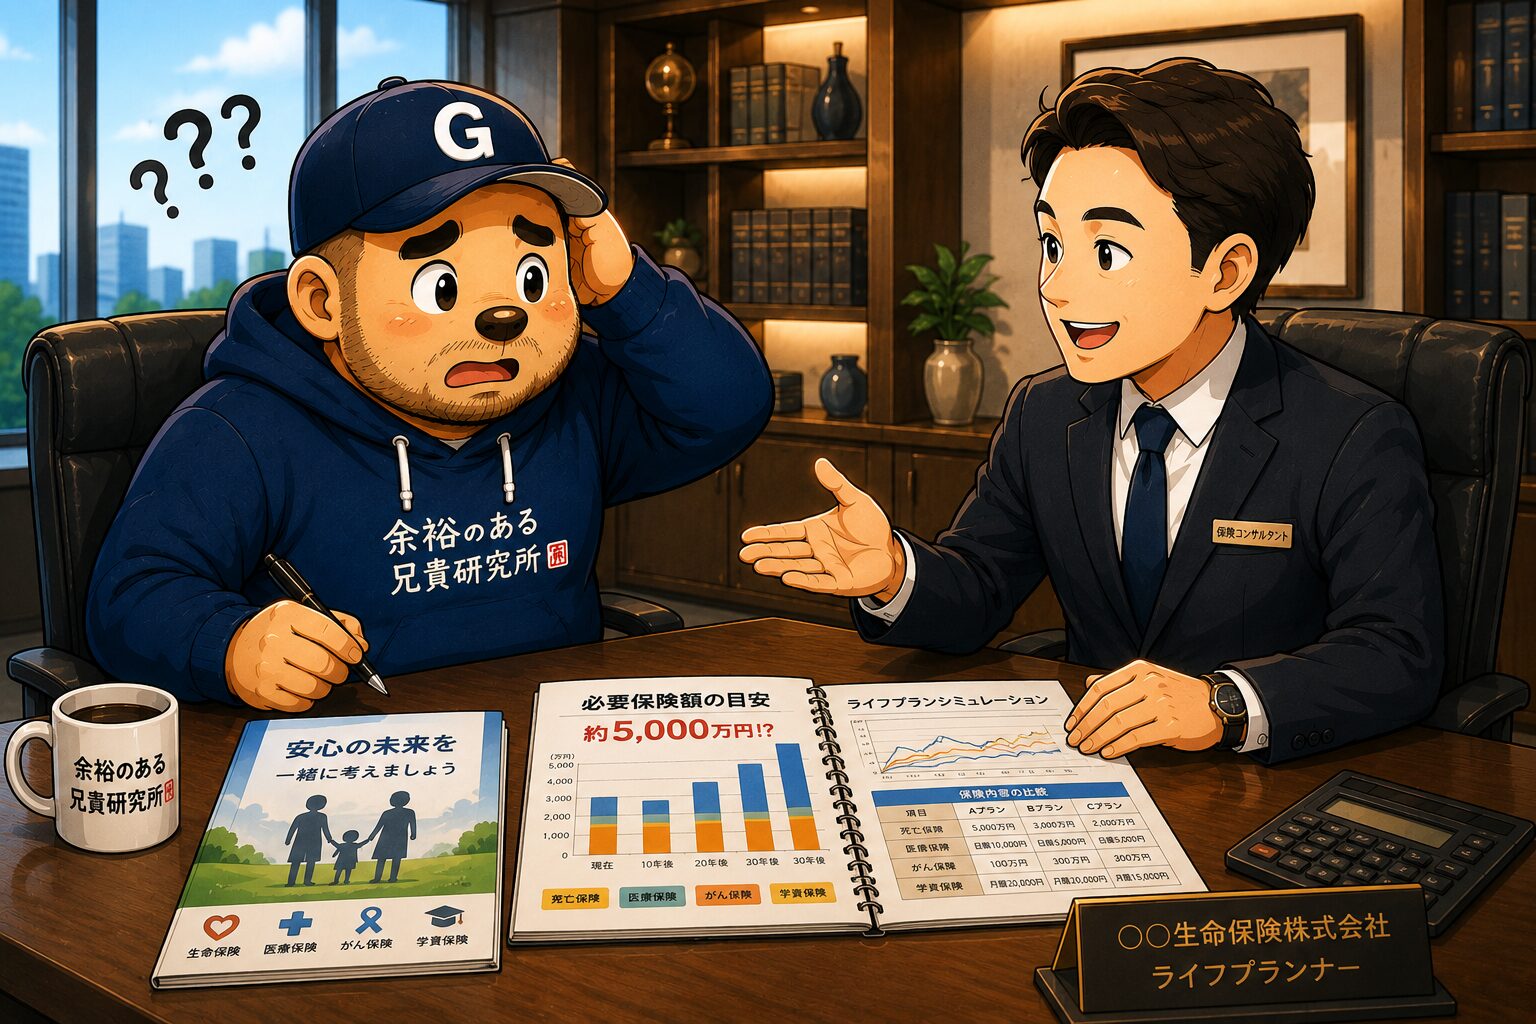
たまたま、FP(ファイナンシャルプランナー)に無料相談できる機会があったんよね。
今思えば、それが失敗の始まりやったよ。
無料相談なら安心やと思っていた
当時、保険の知識はほぼナシ。
- 専門家に聞けば安心
- 無料なら損しない
- 家族のためになる
そんな風に思っていたん。
でも冷静に考えてみると・・・。
無料相談の収入源は何やろね?
当然、保険契約や〜ん。
ラーメン屋が
「体に良くないから食べん方がええですよ」
な〜んて言わへんや〜ん。
そら、保険に入ってもらわなね。
商売やもん。
もちろん全員が悪いわけやない。
親身な担当者もおる…と思う。
ただ、契約が収益になる!っちゅー仕組みは知っておこう!
FP(営業マン)に、お金がガッポリ。
結局、この時、相談したのはソ◯ー生命保険会社のFP(営業マン)だった。
※ この時は、親切に保険のことを教えてくれる情弱者の味方と思っていました。
無料相談は無料ちゃう。
保険料という形で、あとから払うことに…
当時のごち丸家の状況
| 項目 | 内容 |
|---|---|
| 夫 | 40歳 |
| 妻 | 33歳 |
| 長女 | 4歳 |
| 長男 | 2歳 |
| 次男 | 0歳 |
| 住宅ローン | あり(団信加入) |
もし、ごち丸が明日死んだらどうなるか。
保険の相談をすると、大体こんな話になる。
「ご主人なら5000万円くらい必要ですね。」
中には7000万円なんて話もあるぐらい。
聞いていると不安になる。
そら家族を守りたいからね。
でも今なら思う。
ほんまに5000万円必要なんかな?
そう思って調べ始めたのが、保険見直しのスタートでした。
モデルケース② 一般的な4人家族の場合
「ごち丸家は子供3人やから必要ちゃうん?」
そう思う人もおるかもしれないっすね。
そこで、一般的な4人家族でも考えてみよう。
| 項目 | 内容 |
|---|---|
| 夫 | 40歳 |
| 妻 | 38歳 |
| 長男 | 10歳 |
| 長女 | 7歳 |
| 住宅ローン | あり(団信加入) |
この家庭でも営業マンの提案はだいたい似たようなもんやね。
「5000万円は必要ですね。」
ほんまにぃ〜?
だって、住宅ローンがある場合とない場合では全然違うやん。
住宅ローンがある場合
賃貸も同様で、ざっと3000万〜5000万円は必要になりそう。(妻のパートにより変動。)
住宅ローンがない場合
3000万円程度の保証で十分可能。
妻がパートで働くなら、その分下げれる。
必要保障額は年々減っていく
意外と知られてへんけど、必要保障額は毎年減っていく。
なぜなら子供が成長するからさ。^_^
教育費の残りが減る。
生活費の必要期間も短くなる。
| 子供の年齢 | 必要保障額の目安 |
|---|---|
| 10歳・7歳 | 2,500万円前後 |
| 13歳・10歳 | 2,000万円前後 |
| 16歳・13歳 | 1,500万円前後 |
| 19歳・16歳 | 1,000万円前後 |
| 22歳・19歳 | 500万円前後 |
つまり、ずっと5000万円が必要ってことじゃないんよね。
時間が経つほど必要保障額は減っていくんやで〜。
って~ことは、年齢に応じて保証額も低くしてOK!!
ごち丸が契約した保険
- 終身保険(円建、ドル建の2本立て)
- 医療保険(こちらも同上で2本立て)※当時は1ドル=110程度。
- がん保険
- 収入保障保険
- 学資保険
気付けば贅沢三昧フルコースや〜ん。
当時は不安でいっぱいやったから、これで満足してた!
まるで焼肉屋で
「おすすめの肉を全部ください!」
と言うた状態。
毎月7万超…。財布だけが泣いていた。
※ 今の為替レート(1ドル=160円程度)やと、毎月の支払いが恐ろしいことに…。😭解約して良かった…。
【あわせて読みたい】

保険は安心を買う商品ではない
保険は不安をゼロにする商品ちゃう。
足りない部分を埋める商品や。
せやから順番が大事。
- 公的保障を知る
- 家計を確認する
- 必要保障額を計算する
- 足りない分だけ保険で補う
この順番なら大きな失敗はしにくい。
逆に、不安から保険を選ぶと保障は増える。
でもお金は減る。
家計を犠牲にしてまで、厚すぎる保証は必要なんでしょうかね~~
まとめ
保険は「たくさん入るゲーム」ではない。
家族が困らない金額だけ入るゲームや。
それに気付くまで何年もかかった…。
車の運転で例えるなら…
車の中でフルフェイスヘルメット被って、シートベルトにレース用のシートベルト被せて、首を痛めないネックカラーつけて、頑丈な鎧を着装して運転して出掛ける状態やった!
もし今から保険を考えるなら、営業マンの話を聞く前に公的保障を調べてみて!!
案外、必要な保険は思っているより少ないと思いますよ😆
※ 公的保険などの制度をちゃんと教えてくれる営業マンもいますが、期待しない方が良いです。
【合わせて読んでほしい体験】


コメント