
こんにちは、ごち丸です。
以前、月7万円以上の貯蓄型保険に加入して50〜60万円ほど損をして解約した話を書きました。
今回はその続きです。
なぜワシは貯蓄型保険を辞めたのか?
今となっては掛け捨て保険+NISAというシンプルな形に落ち着いていますが、当時は本気で「貯蓄型保険こそ最強!」と思っていました。
今振り返ると、完全にカモネギやったんですけどね(笑)
そんなワシが貯蓄型保険を辞めた理由を、実体験ベースでお話しします。
理由① お金が増えると聞いたら飛びついた
まず最初に言っておきます。
当時のワタシには、お金の知識がほとんどありませんでした。
だからFPさん(正体は保険屋さん)から説明された内容を、そのまま信じていました。
説明されたのはこんな内容です。
- 保険なのにお金が増える
- 老後資金にもなる
- 一定期間を過ぎると払ったお金以上になる
- 万が一の保障もある
当時のワシは思いました。
えっ?それ最強やん。
保険もあって、お金も増える。
今思えば都合の良い部分しか見ていませんでした。
でも知識がない人間からすると、本当に魅力的に見えるんですよ。
理由② FPという肩書きに弱かった
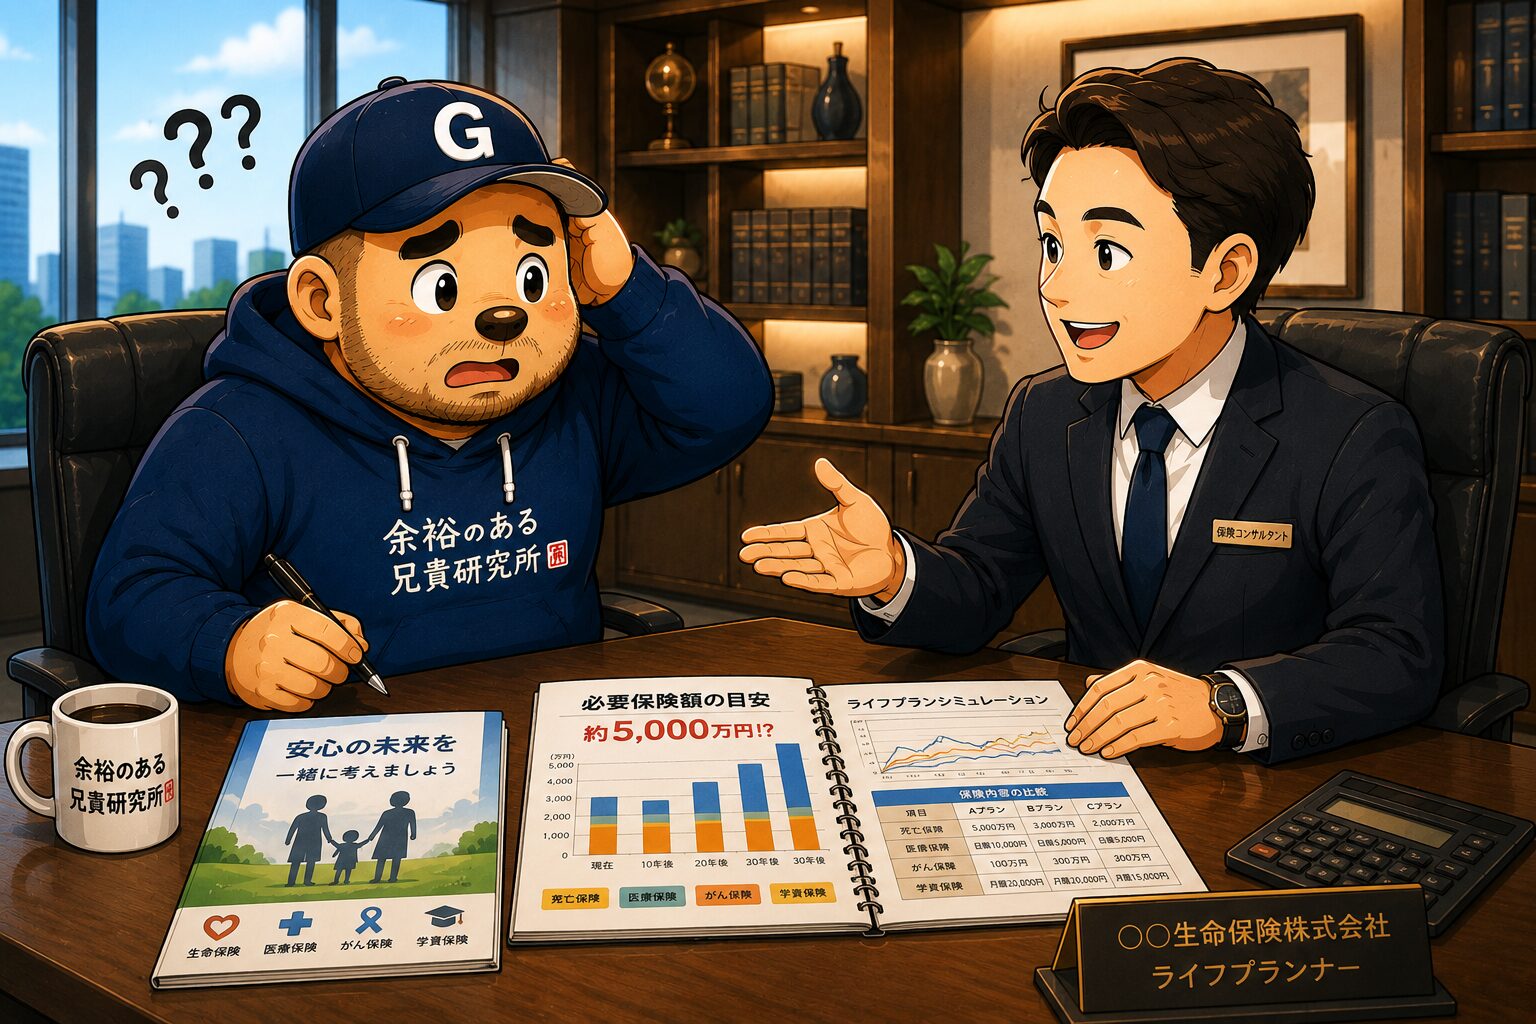
FPさん(正体は保険屋)ってすごいんです。
スーツを着て、パソコンを開いて、人生設計を数字で見せてくれます。
教育費。
住宅ローン。
老後資金。
どんどん数字が出てきます。
そして気付きます。
あれ?将来めっちゃお金必要やん…。
不安になります。
すると、そこへ保険が登場。
今思えば完璧な流れでした。
先生に教えてもらっているような感覚になっていたので、疑うという発想すらありませんでした。
※ 無料のFPさんは、どこかの保険会社の営業マンです。自分の営業のために、保険を上手に売ってきます。
理由③ 将来の資産額にヨダレが出た
そして一番効いたのがこれ。
将来の資産シミュレーションです。
ドルコスト平均法。
投資信託。
年利○%。
今なら理解できますが、当時は呪文みたいなもんでした。
でも最後に出てきた未来予想図を見てビックリ。
想像以上の金額がズラリ!Σ(・□・;)
老後には〇千万円。
教育費も余裕。
資産も右肩上がり。
正直に言います。
ヨダレ出ました(笑)
未来予想図を見た瞬間、老後の不安は消えました。
いや、正確には消えた気になっていただけです。
競馬場で万馬券の払い戻しを見ているオッサンと同じ状態でした。
理由④ 気付けば月7万円を超えていた
そして契約。
ドル建て保険も契約。
掛け捨ても契約。
言われるがままに、どんどん契約していく…。
保険料は月7万円オーバー!!!!
契約を終えた後・・・。
ワシは勝者の顔をしていました。
将来のお金問題を解決した男の顔です。
なお、財布は瀕死でした。
当時は気付きませんでしたが、毎月7万円というのはとんでもない固定費です。
もしあのまま続けていたら、円安の影響もあって今頃どうなっていたことやら…。
【合わせて読んでほしい】
しかし、数年後…
考え方を根本から変える出来事が起こります。
それが、リベ大「両学長」との出会いでした。
理由⑤ 両学長という黒船がやってきた
そんなワシの人生に現れたのが、YouTubeの動画で見たリベラルアーツ大学の両学長でした。
正直、最初は怪しいと思っていました。
だってライオンのキャラクターやで?しかも、マッチョ(笑)
そん時は、モルディブを背景に、お金の話をしていました。
ワシの第一印象はこうでした。
怪しいマッチョライオンが金の話しとるわ。
ところが気付けば動画を見漁っていました。
完全に沼です。
的確に、且つ、わかりやすく説明してくれています。
その中で、貯蓄型保険について解説している動画に出会いました。
そして思ったんです。
あれ?こないだ契約した保険のことちゃうん?
そこから保険証券を引っ張り出して、内容を確認し始めました。
理由⑥ 保険会社にとって最高の商品だった
勘違いしないでください。
保険会社が悪いと言いたいわけではありません。
企業なんやから利益を出すのは当然です。
ただ、仕組みを理解すると気付きました。
保険会社の方が儲かる仕組みちゃうん?
調べれば調べるほど疑問が出てきます。
- 手数料が分かりにくい
- 途中解約すると大きく元本割れ
- 保障額は思ったより少ない
- お金を自由に使えない
- 投資信託の利益も見えにくい
特に衝撃だったのが元本割れ。
20年近く元本割れする商品って、冷静に考えたらなかなかパンチがあります。
でも契約した時は見えていませんでした。
なぜなら将来のキラキラした資産額ばかり見ていたからです。
見たいものしか見ていなかった。
それが一番の失敗でした。
現在のワシの考え方
- 保険は掛け捨て(一番安い)
- 資産形成はNISA
- 保険と投資は分ける
保険を見直したい人は無料相談を利用するのも一つの方法ですが、オススメしません。
結局、貯蓄型や不要な保険を進められるのがオチです。
【参考図書】後田 亨さんの著書は勉強になりますよ。(他も多数書籍あり。)
 | 【3980円以上送料無料】いらない保険 生命保険会社が知られたくない「本当の話」/後田亨/〔著〕 永田宏/〔著〕価格:946円 (2026/9/29 06:13時点) 感想(0件) |
理由⑦ 思い切って解約!!
最終的に解約を決断しました。
正直めちゃくちゃ悩みました。
本当に辞めてええんか。
家族は大丈夫なんか。
損するんちゃうんか。
いや、実際損するんですけどね(笑)
約280万円支払って、戻ってきたのは170〜180万円ほど。
計算した瞬間、顔が引きつりました。
でも不思議なことに、解約後の後悔はありませんでした。
むしろスッキリ。
肩に乗っていた何かが降りたような感覚でした。
見上げた空が少し青く見えた気がします(笑)
今は掛け捨て保険+NISAだけ
現在は掛け捨て保険だけにしています。
保険料は月8,000円ほど。
若い方ならもっと安く入れると思います。
そして余ったお金はNISA(投資信託)へ。
解約返戻金も投資信託に回しました。
保険は保険。
投資は投資。
シンプルにしただけで、お金の悩みはかなり減りました。
資産運用結果はこちらで公開しています👇

まとめ
貯蓄型保険を辞めた理由は、保険が悪かったからではありません。
理解せずに契約していたから、ダメなのです。
分からない商品には手を出さない。
今のワシが当時のワシに会えるなら、こう言います。
「その月7万円、本当に必要か??」
損したお金の70〜80万円は高い授業料として、割り切りました。
高額スクールでしたが、お金の勉強を始めるきっかけになりました。
コメント